La 50 francs Hercule 1977 fait partie des millésimes les plus frappés de la série, avec un tirage de plusieurs millions d’exemplaires. Sa valeur repose presque exclusivement sur son contenu en argent 900 millièmes, et non sur une quelconque rareté numismatique. Comprendre ce qui détermine son prix suppose de distinguer clairement la prime métal de la prime collection, deux logiques d’évaluation qui ne se croisent quasiment jamais sur ce millésime.
Fiscalité de la revente : taxe forfaitaire ou plus-values réelles sur la 50 francs Hercule
Le sujet le plus sous-estimé autour de la 50 francs 1977 n’est pas son cours, mais le régime fiscal applicable à sa cession. Deux options coexistent pour un particulier français.
La première est la taxe forfaitaire sur les métaux précieux, applicable par défaut. Elle s’applique sur le prix de vente brut, sans tenir compte du prix d’achat initial.
La seconde, le régime des plus-values sur biens meubles, nécessite de produire une facture nominative prouvant le prix d’acquisition. Ce régime offre un abattement de 5 % par année de détention à partir de la troisième année, jusqu’à exonération totale au bout de 22 ans de conservation.
Sur une pièce dont la valeur suit le cours de l’argent métal, la différence entre les deux régimes se révèle significative pour un détenteur de longue date. La hausse du cours de l’argent sur les deux dernières décennies rend le régime des plus-values réelles nettement plus avantageux, à condition d’avoir conservé la preuve d’achat.
Un point technique souvent ignoré : contrairement à l’or d’investissement, l’argent physique est soumis à la TVA à l’achat. Cette charge initiale pèse sur la rentabilité nette et pousse les professionnels à recommander une stratégie de conservation longue plutôt qu’un aller-retour spéculatif.
Valeur métal de la 50 francs 1977 : le plancher incompressible
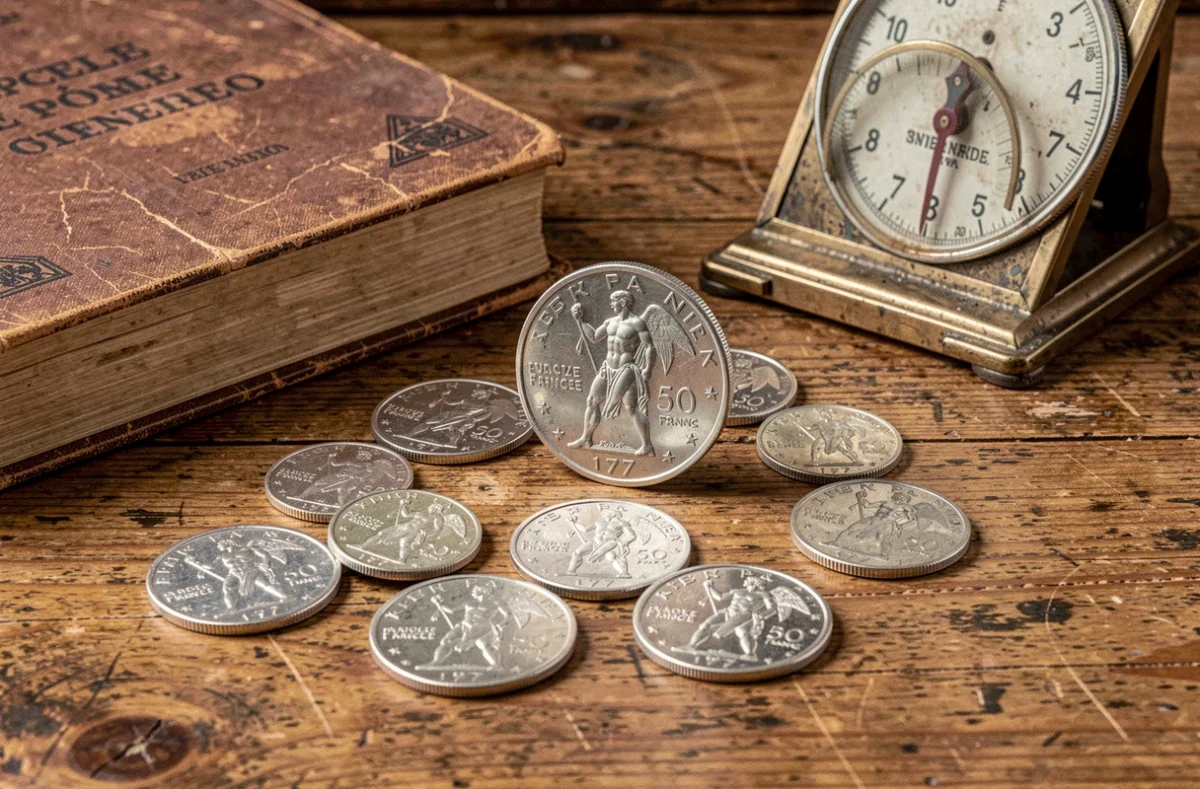
Chaque pièce de 50 francs Hercule contient 27 grammes d’argent pur, sur un poids total de 30 grammes au titre de 900 millièmes. Ce contenu en métal fin constitue le socle de sa valorisation.
Le calcul est direct : poids d’argent fin multiplié par le cours spot du jour au kilogramme. Le résultat donne la valeur de fonte, en dessous de laquelle aucune transaction n’a de sens économique.
Nous observons que sur les millésimes courants (1977, 1978, 1979), le prix de marché oscille en permanence autour de cette valeur métal, avec une prime qui dépasse rarement quelques pourcents. Les revendeurs professionnels appliquent une décote à l’achat (pour couvrir frais de gestion, assurance et marge), ce qui signifie qu’un particulier récupère en général légèrement moins que le spot.
Pourquoi le cours de l’argent dicte tout sur ce millésime
La 50 francs 1977 n’a aucune rareté numismatique. Le tirage massif de ce millésime interdit toute prime de collection, sauf cas très particulier (erreur de frappe documentée, par exemple). L’état de conservation, qui fait la différence sur un millésime rare comme le 1974 Essai, n’a quasiment aucun impact sur le prix des millésimes courants.
Un exemplaire circulé et un exemplaire en bel état se négocient au même tarif, à quelques centimes près. Seuls les exemplaires certifiés fleur de coin par un service de grading reconnu pourraient théoriquement dégager une légère surcote, mais le jeu n’en vaut la chandelle que pour les millésimes à faible tirage.
Erreurs de frappe et variantes sur les 50 francs 1977 : mythe ou réalité
Les forums numismatiques et certaines annonces en ligne mentionnent des « variantes » ou « erreurs de frappe » susceptibles de décupler la valeur d’une 50 francs 1977. Nous recommandons la plus grande prudence face à ces affirmations.
- Les vraies erreurs de frappe (coins tournés, frappes décentrées, tranche lisse au lieu de tranche inscrite) existent mais restent exceptionnelles et doivent être authentifiées par un expert numismate ou un service de certification
- Les simples traces d’usure irrégulière, défauts de surface ou patines inhabituelles ne constituent pas des variantes valorisables
- La mention « pièce rare » sur une annonce de particulier ne garantit rien : le millésime 1977 reste un tirage de masse, et la charge de la preuve incombe au vendeur
En pratique, une 50 francs 1977 standard ne vaut que son poids en argent. Pour qu’un exemplaire dépasse cette valeur, il faut une anomalie de fabrication indiscutable, documentée par un professionnel.
Vendre sa 50 francs 1977 : numismate ou comptoir de métaux précieux
Le canal de vente choisi change radicalement le montant encaissé, mais pas pour les raisons habituellement avancées.
Un comptoir spécialisé en métaux précieux (bureau de change, boutique or et argent) rachète la pièce au poids, en appliquant une décote sur le cours spot. La transaction est rapide et le prix prévisible.
Un numismate professionnel, en revanche, valorise la pièce sur deux axes : le métal et la prime éventuelle. Sur un millésime 1977 standard, le numismate ne paiera pas plus que le comptoir, car il n’y a pas de prime collection à capter. La différence ne se joue que sur les millésimes rares (1974 Essai, 1980 FDC) où l’écart peut aller du simple au triple.
Critères pour choisir son canal de revente
- Si la pièce est un millésime courant (1977, 1978, 1979), privilégier un comptoir de métaux précieux avec une grille de rachat transparente
- Si la pièce présente une anomalie de frappe suspectée, faire expertiser avant de vendre et consulter un numismate
- Conserver systématiquement la facture d’achat pour bénéficier du régime des plus-values réelles en cas de revente
- Comparer au moins deux offres de rachat : les décotes varient sensiblement d’un professionnel à l’autre
La 50 francs Hercule 1977 reste avant tout un véhicule d’exposition à l’argent physique. Sa liquidité est bonne grâce au format reconnu et au titre élevé. Pour un détenteur qui a conservé sa facture depuis plusieurs décennies, l’abattement fiscal progressif transforme cette pièce banale en support de détention fiscalement efficace sur le long terme.